Domain shop-discounter.de kaufen?
Wir ziehen mit dem Projekt
shop-discounter.de um.
Sind Sie am Kauf der Domain
shop-discounter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain shop-discounter.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Bremssattel FERODO FCL694529, AUSVERKAUFBreite der Bremsscheibe [mm]: 20. Bremssattelausführung: Schwimmend. Bremssystem: ATE. Hersteller: FERODO. Herstellernummer: FCL694529. Index: FCL694529. Material: Stahl. Montage Achse: Vorne. Montageseite: Links. Scheibe [mm]: 48. Stößeldurchmesser [mm]: 48. Zustamd: Wiederaufbereitet. Zylinderanzahl: 1.43,43 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
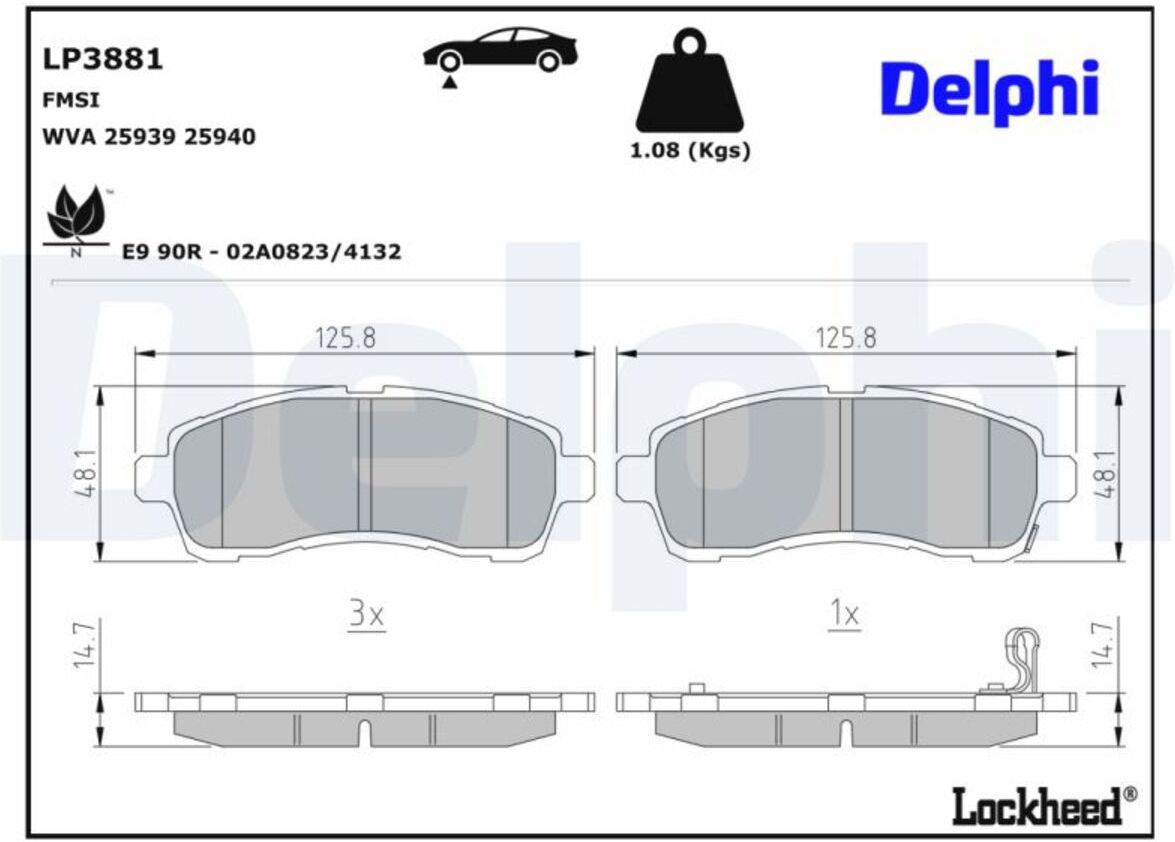
Bremsbelagsatz DELPHI LP3881, AUSVERKAUFBremsbeläge erzeugen durch Reibung an der Bremsscheibe die notwendige Bremskraft, um das Fahrzeug sicher zum Stehen zu bringen. Der Austausch abgenutzter Bremsbeläge gewährleistet eine optimale Bremsleistung mit kürzesten Bremswegen.Der Bremsbelagsatz DELPHI LP3881 ist für die Vorderachse konzipiert, hat einen integrierten Verschleißkontakt und besteht aus Low-Metallic-Material. Dieses Produkt ist unter anderem mit dem Mazda 2 kompatibel. Jetzt den Bremsbelagsatz DELPHI LP3881 bei Motointegrator bestellen.32,83 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Lenksäule TREEZER TRE50037, AUSVERKAUFDer Austausch einer defekten Lenksäule beseitigt übermäßiges Spiel, störendes Knacken oder Hakeln in der Lenkung. Lenksäulen und Gelenke enthalten Kreuzgelenke, die den Winkel zwischen Lenkrad und Lenkgetriebe ausgleichen.Die Lenksäule TREEZER TRE50037 ist für Fahrzeuge mit Knie- und Fußairbag geeignet, hat eine elektrische Betriebsart und ist für Fahrzeuge ohne Keyless-Entry/Go-System konzipiert. Dieses Ersatzteil ist unter anderem mit dem Jeep RENEGADE SUV und dem Jeep RENEGADE VAN kompatibel. Bestellen Sie die Lenksäule TREEZER TRE50037 jetzt bei Motointegrator.487,37 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Deals, Sachbücher von Michael Klausner, Guhan SubramanianDas Buch "Deals" von Michael Klausner und Guhan Subramanian bietet eine umfassende Analyse erfolgreicher Geschäftsabschlüsse. Es beleuchtet, wie alle beteiligten Parteien durch strategische Verträge und fundierte Entscheidungen maximalen Wert aus ihren Vereinbarungen schöpfen können. Anhand vielfältiger Fallstudien und jahrzehntelanger Erfahrung der Autoren wird aufgezeigt, wie wichtige Aspekte wie Anreize, Informationsasymmetrien, Ausstiegsbedingungen, moralisches Risiko und Opportunismus in den Verhandlungen berücksichtigt werden sollten. Dieses Fachbuch richtet sich an Studierende und Fachleute im Bereich Wirtschaft und Recht, die ein tieferes Verständnis für die Dynamik von Geschäftsverträgen entwickeln möchten.26,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Aktionen, Fachbücher von Pjotr PawlenskiDas Fachbuch "Aktionen" von Pjotr Pawlenski bietet einen tiefen Einblick in die provokanten und oft kontroversen Kunstaktionen des Künstlers, die die russische Kunstszene nachhaltig beeinflusst haben. Pawlenski, bekannt für seine radikalen Performances, thematisiert in diesem Werk die Beziehung zwischen Kunst und Macht. Die Aktionen wie "Naht", "Kadaver" und "Freiheit" sind nicht nur künstlerische Ausdrucksformen, sondern auch politische Statements, die die Grenzen der Kunst neu definieren. Der Autor reflektiert über seine Erfahrungen und die Reaktionen auf seine Werke, einschliesslich seiner Festnahme nach der Aktion "Bedrohung", bei der er die Tür des russischen Geheimdienstes in Brand setzte. Dieses Buch ist eine essentielle Lektüre für alle, die sich für zeitgenössische Kunst und deren gesellschaftliche Relevanz interessieren.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Personalisierte Preise, Fachbücher von Jakob MetzgerDas Fachbuch "Personalisierte Preise" von Jakob Metzger bietet eine umfassende rechtliche Bewertung und analysiert regulatorische Handlungsoptionen im Kontext personalisierter Preisgestaltung. Es berücksichtigt dabei auch ökonomische Erkenntnisse, die für das Verständnis und die Anwendung dieser Preisstrategien von Bedeutung sind. Mit einem festen Einband und 512 Seiten ist dieses Werk eine wertvolle Ressource für Studierende und Fachleute im Bereich Wirtschaft und Recht. Es behandelt zentrale Aspekte des Zivilrechts und bietet tiefgehende Einblicke in die Herausforderungen und Chancen, die mit der Implementierung personalisierter Preise verbunden sind. Die klare und präzise Sprache des Buches macht es sowohl für Juristen als auch für Wirtschaftswissenschaftler zugänglich und verständlich. Die Veröffentlichung im Jahr 2026 stellt sicher, dass die Inhalte aktuell und relevant sind.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bremssattel FERODO FCL694529, AUSVERKAUFBreite der Bremsscheibe [mm]: 20. Bremssattelausführung: Schwimmend. Bremssystem: ATE. Hersteller: FERODO. Herstellernummer: FCL694529. Index: FCL694529. Material: Stahl. Montage Achse: Vorne. Montageseite: Links. Scheibe [mm]: 48. Stößeldurchmesser [mm]: 48. Zustamd: Wiederaufbereitet. Zylinderanzahl: 1.43,43 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Bremsbelagsatz DELPHI LP3881, AUSVERKAUFBremsbeläge erzeugen durch Reibung an der Bremsscheibe die notwendige Bremskraft, um das Fahrzeug sicher zum Stehen zu bringen. Der Austausch abgenutzter Bremsbeläge gewährleistet eine optimale Bremsleistung mit kürzesten Bremswegen.Der Bremsbelagsatz DELPHI LP3881 ist für die Vorderachse konzipiert, hat einen integrierten Verschleißkontakt und besteht aus Low-Metallic-Material. Dieses Produkt ist unter anderem mit dem Mazda 2 kompatibel. Jetzt den Bremsbelagsatz DELPHI LP3881 bei Motointegrator bestellen.32,83 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Lenksäule TREEZER TRE50037, AUSVERKAUFDer Austausch einer defekten Lenksäule beseitigt übermäßiges Spiel, störendes Knacken oder Hakeln in der Lenkung. Lenksäulen und Gelenke enthalten Kreuzgelenke, die den Winkel zwischen Lenkrad und Lenkgetriebe ausgleichen.Die Lenksäule TREEZER TRE50037 ist für Fahrzeuge mit Knie- und Fußairbag geeignet, hat eine elektrische Betriebsart und ist für Fahrzeuge ohne Keyless-Entry/Go-System konzipiert. Dieses Ersatzteil ist unter anderem mit dem Jeep RENEGADE SUV und dem Jeep RENEGADE VAN kompatibel. Bestellen Sie die Lenksäule TREEZER TRE50037 jetzt bei Motointegrator.487,37 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Deals, Sachbücher von Michael Klausner, Guhan SubramanianDas Buch "Deals" von Michael Klausner und Guhan Subramanian bietet eine umfassende Analyse erfolgreicher Geschäftsabschlüsse. Es beleuchtet, wie alle beteiligten Parteien durch strategische Verträge und fundierte Entscheidungen maximalen Wert aus ihren Vereinbarungen schöpfen können. Anhand vielfältiger Fallstudien und jahrzehntelanger Erfahrung der Autoren wird aufgezeigt, wie wichtige Aspekte wie Anreize, Informationsasymmetrien, Ausstiegsbedingungen, moralisches Risiko und Opportunismus in den Verhandlungen berücksichtigt werden sollten. Dieses Fachbuch richtet sich an Studierende und Fachleute im Bereich Wirtschaft und Recht, die ein tieferes Verständnis für die Dynamik von Geschäftsverträgen entwickeln möchten.26,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deals mit Diktaturen, Sachbücher von Frank Bösch"Deals mit Diktaturen" von Frank Bösch ist eine tiefgehende Analyse der Beziehungen Deutschlands zu Diktaturen seit 1945. Der Autor, ein renommierter Zeithistoriker, beleuchtet die pragmatischen Entscheidungen der Nachkriegsregierungen und die damit verbundenen moralischen Dilemmata. Durch eine sorgfältige Dokumentation und prägnante Formulierungen wird die Komplexität dieser politischen Arrangements deutlich. Böschs Werk wird als eine Art Skandalchronik beschrieben, die die Widersprüche und Herausforderungen der deutschen Aussenpolitik aufzeigt. Es regt zur Reflexion über die ethischen Implikationen der Diplomatie an und bietet wertvolle Einblicke in die Geschichte der Bundesrepublik. Die kritische Auseinandersetzung mit den Themen Empörung und Verantwortung macht dieses Buch zu einer wichtigen Lektüre für alle, die sich mit der politischen Geschichte Deutschlands und den Herausforderungen der internationalen Beziehungen beschäftigen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.